
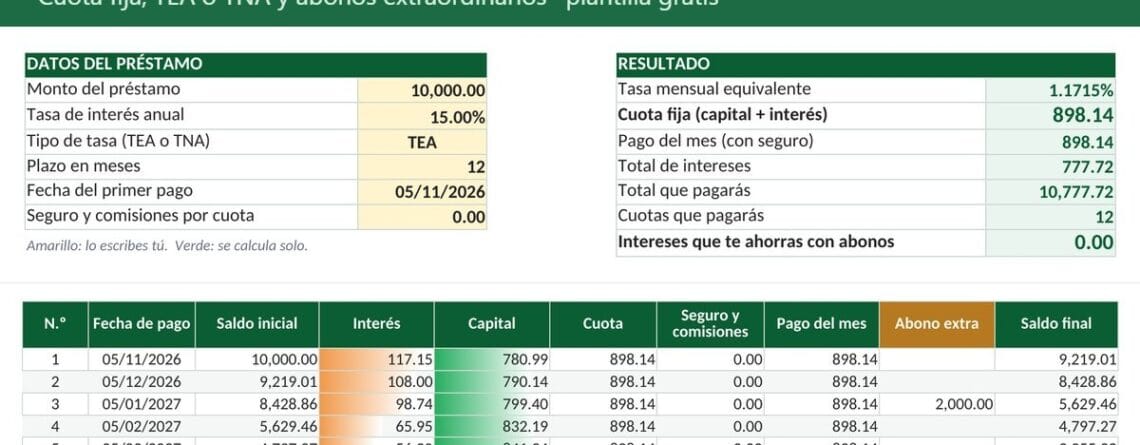
Lo esencial, en treinta segundos. Una tabla de amortización es el cronograma de un préstamo: para cada cuota te dice cuánto va a intereses, cuánto a capital y cuánto te queda por pagar. En Excel se arma con tres funciones: PAGO calcula la cuota, PAGOINT la parte de interés y PAGOPRIN la parte de capital.
Un préstamo de 10,000 al 15 % anual (TEA) en 12 meses da una cuota de 898.14 y 777.72 de intereses en total. Aquí tienes el paso a paso, el error de la tasa que hace que tu cuota no coincida con la del banco y una plantilla gratis que arma la tabla sola para cualquier plazo.
Llévate la tabla de amortización en Excel, gratis y lista para usar. Escribes el monto, la tasa y el plazo, y el archivo hace el resto:
- Cuota fija y cronograma completo de 1 a 360 meses: la tabla se alarga o se acorta sola.
- TEA o TNA: eliges cómo te informaron la tasa y la cuota sale como la del banco.
- Fechas de pago, seguro por cuota y totales: cuánto pagas de intereses y en total.
- Abonos extra: escribes un adelanto y ves cuántas cuotas y cuánto interés te ahorras.
- Hoja de práctica con PAGO, PAGOINT y PAGOPRIN que te dice si tus fórmulas cuadran.
Tabla de amortización en Excel (plantilla gratis)
Qué es una tabla de amortización y qué te dice
Amortizar es devolver un préstamo por partes. La tabla de amortización —en Perú también se le llama cronograma de pagos— es el detalle de esos pagos, uno por fila, desde la primera cuota hasta que el saldo llega a cero.
Lo que la hace útil es que separa cada cuota en sus dos partes. Con cuota fija (el método francés, el que usan casi todos los créditos de consumo, vehiculares e hipotecarios), pagas siempre lo mismo, pero el reparto cambia: al principio la mayor parte se va en intereses y al final casi todo es capital. Por eso adelantar pagos en los primeros meses ahorra mucho más que hacerlo al final.
| Columna | Qué significa | Cómo se calcula |
|---|---|---|
| Saldo inicial | Lo que todavía debes antes de pagar esa cuota | El saldo final de la fila anterior |
| Interés | Lo que te cobra el banco por ese mes | Saldo inicial × tasa mensual |
| Capital (amortización) | Lo que de verdad reduce tu deuda | Cuota − interés |
| Cuota | Lo que pagas cada mes | Función PAGO |
| Saldo final | Lo que debes después de pagar | Saldo inicial − capital |
Los tres datos que necesitas
- Monto del préstamo: el capital que te desembolsan. No incluyas intereses ni comisiones.
- Tasa de interés anual: la que figura en tu contrato o en la hoja resumen. Fíjate si dice efectiva o nominal: lo vemos en la sección siguiente, porque es el error más común.
- Plazo: el número de cuotas mensuales. Alargarlo baja la cuota, pero sube lo que pagas de intereses: el mismo préstamo a 60 meses cuesta mucho más que a 18.
TEA o TNA: el error que hace que tu cuota no cuadre con la del banco
Excel necesita la tasa del periodo, es decir, la mensual. Y hay dos formas de pasar de anual a mensual según cómo te hayan dado la tasa:
| Si tu banco te da… | Tasa mensual | Con 15 % anual | Cuota (10,000 a 12 meses) |
|---|---|---|---|
| TEA · tasa efectiva anual (Perú; «E.A.» en Colombia) | =(1+15%)^(1/12)-1 | 1.1715 % | 898.14 |
| TNA · tasa nominal anual | =15%/12 | 1.2500 % | 902.58 |
Si tu banco te informa una TEA y tú la divides entre 12, tu tabla te dirá que pagas 902.58 cuando el banco te cobra 898.14, y al final del año habrás calculado 53.27 de intereses de más. Es la razón número uno por la que una tabla hecha en casa «no coincide» con el cronograma del banco. En Perú, la tasa que la regulación obliga a informar es la TEA, así que casi siempre es la primera fila.
La plantilla tiene una celda para elegir TEA o TNA y hace la conversión sola. Para pasar de una tasa nominal a una efectiva, Excel también tiene la función INT.EFECTIVO.
Cómo hacer una tabla de amortización en Excel paso a paso
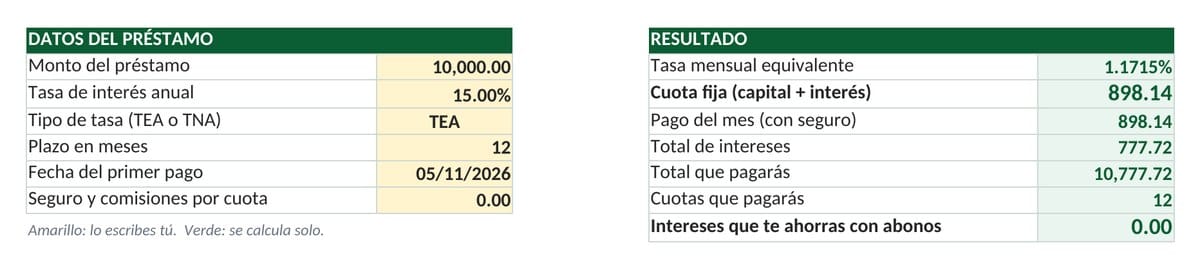
Vamos con el ejemplo de la plantilla: 10,000 al 15 % TEA en 12 cuotas mensuales, primer pago el 5 de noviembre de 2026. Las referencias de celda son las del archivo gratis, para que puedas seguirlo con él abierto. Las fórmulas van con coma entre argumentos, como en Excel configurado para Perú o México; si el tuyo usa coma decimal (España, Colombia, Argentina, Chile), cámbialas por punto y coma.
Paso 1 · Escribe los datos del préstamo
Un bloque arriba con el monto (E5), la tasa anual (E6, escrita como porcentaje: 15%), el tipo de tasa (E7), el plazo en meses (E8) y la fecha del primer pago (E9). Todo lo demás saldrá de estas celdas: si mañana cambias el monto, cambia la tabla entera.
Paso 2 · Convierte la tasa anual en mensual
En J5, la tasa del periodo. Con TEA:
=(1+E6)^(1/12)-1
Con TNA sería =E6/12. La plantilla elige una u otra según lo que pongas en E7.
Paso 3 · Calcula la cuota con la función PAGO
En J6:
=PAGO(J5,E8,-E5)
Los argumentos son la tasa del periodo, el número de cuotas y el monto. El monto va en negativo porque Excel razona en flujos de caja: el préstamo es dinero que sale del banco (negativo) y la cuota es dinero que vuelve (positivo). Si pones el monto en positivo, la cuota sale negativa. Resultado: 898.14. Más detalle en nuestro artículo sobre la función PAGO.
Paso 4 · Arma la primera fila
Cabeceras en la fila 13 y la primera cuota en la 14:
- Saldo inicial (D14): =$E$5
- Interés (E14): =D14*$J$5 → 117.15
- Cuota (G14): =$J$6 → 898.14
- Capital (F14): =G14-E14 → 780.99
- Saldo final (K14): =D14-F14 → 9,219.01
- Fecha (C14): =FECHA.MES($E$9,B14-1) → mismo día de cada mes (o el último, si el mes es más corto)
Los signos $ fijan las celdas de datos para que no se muevan al copiar la fórmula hacia abajo. En la plantilla estas fórmulas llevan además un SI(B14="","",…) para que la fila quede en blanco cuando no le toca, y la cuota se limita con MIN para que la última no pase del saldo.
Paso 5 · Encadena las filas y copia hacia abajo
Desde la segunda cuota, el saldo inicial es el saldo final de la fila anterior: en D15, =K14. Copia la fila 15 hacia abajo hasta completar las 12 cuotas. La última debe dejar el saldo final en 0.00: si no llega a cero, revisa la tasa mensual.
Así queda el cronograma completo del ejemplo:
| N.º | Saldo inicial | Interés | Capital | Cuota | Saldo final |
|---|---|---|---|---|---|
| 1 | 10,000.00 | 117.15 | 780.99 | 898.14 | 9,219.01 |
| 2 | 9,219.01 | 108.00 | 790.14 | 898.14 | 8,428.86 |
| 3 | 8,428.86 | 98.74 | 799.40 | 898.14 | 7,629.46 |
| 4 | 7,629.46 | 89.38 | 808.77 | 898.14 | 6,820.70 |
| 5 | 6,820.70 | 79.90 | 818.24 | 898.14 | 6,002.46 |
| 6 | 6,002.46 | 70.32 | 827.83 | 898.14 | 5,174.63 |
| 7 | 5,174.63 | 60.62 | 837.52 | 898.14 | 4,337.11 |
| 8 | 4,337.11 | 50.81 | 847.33 | 898.14 | 3,489.77 |
| 9 | 3,489.77 | 40.88 | 857.26 | 898.14 | 2,632.51 |
| 10 | 2,632.51 | 30.84 | 867.30 | 898.14 | 1,765.21 |
| 11 | 1,765.21 | 20.68 | 877.46 | 898.14 | 887.74 |
| 12 | 887.74 | 10.40 | 887.74 | 898.14 | 0.00 |
| Total | 777.72 | 10,000.00 | 10,777.72 |
Las cifras están redondeadas a dos decimales: en alguna fila interés + capital da 898.15 y la columna de capital suma 9,999.98. Excel trabaja con todos los decimales y cierra en 0.00 exacto.
PAGO, PAGOINT y PAGOPRIN: las tres funciones de la tabla
En el paso 4 calculamos el interés como saldo × tasa. Excel tiene además dos funciones que dan el interés y el capital de cualquier cuota sin necesidad de armar las filas anteriores:
| Función | Qué devuelve | Sintaxis |
|---|---|---|
| PAGO | La cuota fija | =PAGO(tasa, n.º de cuotas, -monto) |
| PAGOINT | La parte de interés de la cuota número k | =PAGOINT(tasa, k, n.º de cuotas, -monto) |
| PAGOPRIN | La parte de capital de la cuota número k | =PAGOPRIN(tasa, k, n.º de cuotas, -monto) |
La única diferencia entre PAGO y las otras dos es el segundo argumento, k: el número de cuota que quieres desglosar. Y se cumple siempre que PAGOINT + PAGOPRIN = PAGO. Comprobación con una TNA de 15 % (tasa mensual 1.25 %), que es el ejercicio de la hoja Práctica del archivo:
- =PAGOINT(1.25%,1,12,-10000) → 125.00
- =PAGOPRIN(1.25%,1,12,-10000) → 777.58
- 125.00 + 777.58 = 902.58, la cuota que da =PAGO(1.25%,12,-10000)
=PAGOINT(1,25%;1;12;-10000).¿Cuál usar? Si no vas a hacer adelantos, da igual: dan el mismo resultado. Si quieres probar abonos extra, usa el método de saldo × tasa, porque PAGOINT y PAGOPRIN suponen que el préstamo sigue su curso original y no ven el adelanto.
Que la tabla se ajuste sola al plazo
El problema de copiar las filas a mano es que, si cambias el plazo de 12 a 36 meses, tienes que volver a copiar. La solución sin macros es preparar de antemano muchas filas (la plantilla trae 360, treinta años) y que cada una se muestre solo si le toca. En la columna del número de cuota:
=SI(B14=»»,»»,SI(B14>=$E$8,»»,B14+1))
Si la fila anterior ya fue la última, esta queda vacía, y las demás columnas de la fila empiezan con =SI(B15="","",…) para quedar en blanco también. Cambias el plazo y la tabla se alarga o se acorta sola. En la plantilla, la condición también corta la tabla si el saldo llega a cero antes de tiempo por un abono extra.
Abonos extraordinarios: cuánto te ahorras si adelantas pagos
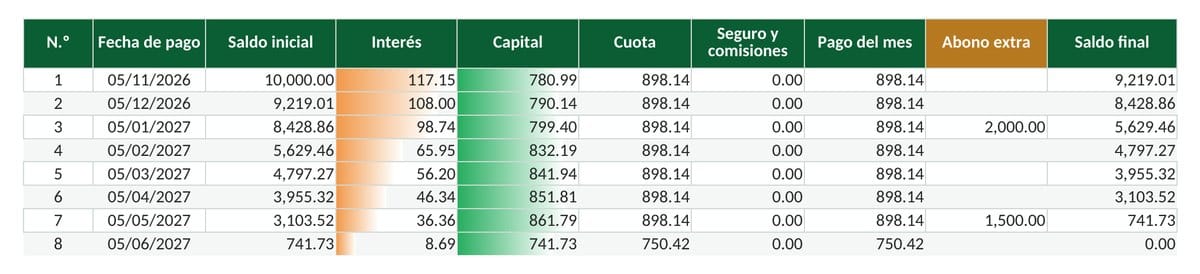
Un abono extra (o pago anticipado) va directo al capital. Con el mismo préstamo de 10,000, si adelantas 2,000 junto con la cuota 3 y 1,500 con la cuota 7, pasa esto:
| Sin abonos | Con 2 abonos | |
|---|---|---|
| Cuotas que pagas | 12 | 8 |
| Última cuota | 898.14 | 750.42 |
| Intereses totales | 777.72 | 537.42 |
| Intereses que te ahorras | — | 240.30 |
En la tabla, el adelanto se resta del saldo en la fila donde lo escribes; como el interés de cada mes se calcula sobre el saldo, todos los intereses siguientes bajan. La cuota sigue igual y el préstamo se termina antes. Al adelantar puedes elegir entre reducir el plazo (lo que hace la plantilla) o reducir la cuota; en Perú es un derecho del cliente que fija la SBS, no un favor del banco. Reducir el plazo es lo que más intereses ahorra.
Por qué tu tabla no coincide exactamente con el cronograma del banco
Si usaste la tasa correcta (TEA o TNA) y aun así hay diferencias de céntimos o de unos pocos soles, suele ser por una de estas razones:
- Seguro de desgravamen y comisiones. El banco los suma a la cuota. La plantilla tiene una celda para un monto fijo por cuota, pero muchos bancos cobran el desgravamen como un % del saldo, que baja cada mes.
- Días exactos. Algunos bancos calculan el interés por los días reales entre fechas (30, 31 o 28), no por meses iguales.
- Periodo de gracia o fecha del primer pago más de un mes después del desembolso: esos días extra generan interés.
- Redondeos de la cuota a dos decimales en cada fila.
Para comparar el costo real entre bancos, mira la TCEA (tasa de costo efectivo anual), que incluye seguros y comisiones. Y si quieres poner varias ofertas lado a lado, te sirve el Análisis de hipótesis de Excel aplicado a un crédito.
Método francés, alemán y americano
| Método | Cómo es la cuota | Cuándo se usa |
|---|---|---|
| Francés | Fija. Al inicio, más interés; al final, más capital. | Créditos de consumo, vehiculares, hipotecarios. Es el de esta plantilla. |
| Alemán | Decreciente. El capital es fijo (monto ÷ cuotas) y el interés baja. | Algunos créditos empresariales. Pagas menos intereses, pero las primeras cuotas son más altas. |
| Americano | Solo intereses cada periodo y todo el capital al final. | Bonos y algunos préstamos puente. |
Si tu préstamo es de cuota fija, es francés aunque el contrato no lo diga.
¿Quieres saltarte las fórmulas? Descarga la plantilla, escribe tu préstamo en las celdas amarillas y tendrás el cronograma, los totales y el efecto de cualquier adelanto en un minuto.
Tabla de amortización en Excel (plantilla gratis)
Ya sabes cuánto pagas cada mes. ¿Te alcanza?
La tabla de amortización calcula el préstamo, pero no sabe nada de tus ingresos ni de tus otros gastos. La cuota es un egreso más de tu mes, y si tu caja aguanta lo dice tu flujo de efectivo.
- Registras cada ingreso y cada gasto —la cuota incluida— y el saldo se calcula solo.
- Ves cuánto entró, cuánto salió y cuánto quedó cada mes.
- Dashboard con la evolución de tu dinero y reportes por categoría.
- Automatizado con macros, con videotutorial y soporte por 1 año. Pago único, para Microsoft Excel en Windows.
Preguntas frecuentes
¿Cómo se calcula la cuota de un préstamo en Excel?
Con la función PAGO: =PAGO(tasa mensual, número de cuotas, -monto). Para 10,000 al 15 % TEA en 12 meses, la tasa mensual es 1.1715 % y la cuota, 898.14.
¿Qué diferencia hay entre PAGOINT y PAGOPRIN?
PAGOINT devuelve la parte de la cuota que se va a intereses y PAGOPRIN la que va a capital, para la cuota que indiques. Sumadas dan siempre la cuota de PAGO.
¿Divido la tasa anual entre 12?
Solo si es nominal (TNA). Si es efectiva (TEA, la que informan los bancos en Perú), la tasa mensual es (1+TEA)^(1/12)-1. Dividir una TEA entre 12 da una cuota más alta que la del banco.
¿Por qué al principio pago más intereses?
Porque el interés de cada mes se calcula sobre lo que todavía debes. Al inicio debes todo el monto; a medida que amortizas capital, el saldo baja y con él el interés. Como la cuota es fija, lo que deja de ir a intereses pasa a capital.
¿La plantilla sirve para un crédito hipotecario o vehicular?
Sí, siempre que sea de cuota fija mensual: admite plazos de hasta 360 meses (30 años). No admite tasa variable, periodos de gracia ni cuotas dobles.
¿Funciona en Google Sheets o en Mac?
La plantilla gratis no usa macros, así que funciona en Excel para Windows y para Mac. En Google Sheets los cálculos funcionan igual, pero se pierden las barras de colores de interés y capital y el área de impresión automática.
Si estás ordenando tus finanzas, sigue con el interés compuesto en Excel o con la plantilla gratis de flujo de caja, donde la cuota de tu préstamo entra como un egreso más.
Más del catálogo
🎯 Deja de pelearte con Excel cada mes
 Cuentas x Cobrar V1Registras la factura una vez y la plantilla te dice quien te debe, cuanto…USD 27Ver plantilla
 Cuentas x Pagar V1Te avisa de lo que vence esta semana, para que no vuelvas a quedar…USD 27Ver plantilla
 Macro Control Stock Basico V1Entradas, salidas y un panel que te avisa de lo que se esta agotando…USD 7Ver plantilla
 Gestor de Cotizaciones o Proforma V1Eliges el cliente, eliges los productos y la cotizacion sale con tus datos y…USD 27Ver plantilla
 Genera Orden de Compra o ServicioLa orden sale hecha, numerada y lista para enviar, sin copiar y pegar de…USD 27Ver plantilla
 Curva S AutomatizadaCargas el avance y la curva se dibuja sola, con el programado y el…USD 20Ver plantilla
📁 Más sobre este tema en nuestro pilar de Finanzas en Excel: ahí está el resto de tutoriales y plantillas.


Deja una respuesta